Domain akademischer-titel.de kaufen?
Wir ziehen mit dem Projekt
akademischer-titel.de um.
Sind Sie am Kauf der Domain
akademischer-titel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akademischer-titel.de kaufen?
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
Ähnliche Suchbegriffe für Rechnungslegung-nach-HGB-und
Top-Angebote
Produkte zum Begriff Rechnungslegung-nach-HGB-und:
-
Umweltschutzverpflichtungen in der Rechnungslegung nach HGB und IFRS, Fachbücher von Claudia E. Schrimpf-DörgesIm Rahmen der industriellen Produktion werden auch öffentlich verfügbare Güter von Unternehmen als Produktionsfaktoren genutzt. Dies führt häufig zu negativen Auswirkungen auf die Umwelt. Die Politik versucht daher, den Verbrauch öffentlicher Güter mit ordnungsrechtlichen Instrumenten zu begrenzen. Unternehmen werden durch die bestehende oder strenger werdende Umweltgesetzgebung gezwungen, Massnahmen zu treffen, um den Verbrauch öffentlicher Güter zu senken bzw. zu vermeiden, und für Folgen umweltschädigenden Verhaltens einzustehen. Claudia E. Schrimpf-Dörges thematisiert erstmals umfassend die Abbildung allgemeiner und besonderer Umweltschutzverpflichtungen nach den Rechnungslegungsregeln des HGB und der IFRS. Aufbauend auf den Ergebnissen einer Untersuchung der Bilanzierung allgemeiner Umweltschutzverpflichtungen stellt sie die bilanzielle Abbildung der besonderen Verpflichtungen zur Anpassung von Anlagen, zur Altlastensanierung und zur Rekultivierung vor. Mittels der verschiedenen Verpflichtungsarten identifiziert und löst die Autorin bilanzielle Abbildungsprobleme und arbeitet Unterschiede in den Normenwerken HGB und IFRS heraus.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
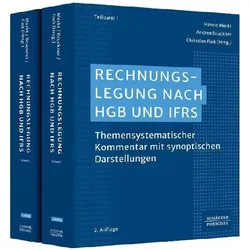
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Diplom ein akademischer Titel?
Ist ein Diplom ein akademischer Titel? Ein Diplom ist in der Regel kein akademischer Titel, sondern ein Abschluss, der nach erfolgreichem Abschluss eines Studiums verliehen wird. Es handelt sich dabei um eine Urkunde, die die erfolgreiche Teilnahme an einem bestimmten Studiengang bescheinigt. Akademische Titel hingegen sind spezifische Bezeichnungen wie Bachelor, Master oder Doktor, die aufgrund bestimmter akademischer Leistungen verliehen werden. Daher kann man sagen, dass ein Diplom zwar ein wichtiger Abschluss ist, aber nicht als akademischer Titel im eigentlichen Sinne betrachtet wird. **
-
Ist Diplom Ingenieur ein akademischer Titel?
Ist Diplom Ingenieur ein akademischer Titel? Ja, der Titel "Diplom-Ingenieur" ist ein akademischer Grad, der in Deutschland und einigen anderen Ländern verliehen wird. Er wird nach einem erfolgreich abgeschlossenen Studium an einer technischen Universität oder Fachhochschule verliehen und entspricht in etwa dem Masterabschluss. Der Titel wird häufig im Bereich Ingenieurwissenschaften verliehen und ist international anerkannt. Es handelt sich also um einen akademischen Titel, der die erfolgreiche Absolvierung eines ingenieurwissenschaftlichen Studiums bescheinigt. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **

Ist ein Master ein akademischer Titel?
Ist ein Master ein akademischer Titel? Ja, ein Master ist ein akademischer Titel, der nach erfolgreichem Abschluss eines Masterstudiengangs verliehen wird. Dieser Titel zeigt, dass eine Person ein fortgeschrittenes Studium in einem bestimmten Fachbereich abgeschlossen hat und über vertiefte Kenntnisse und Fähigkeiten verfügt. Der Master ist in der Regel der zweithöchste akademische Grad, der nach dem Bachelor verliehen wird. Er ermöglicht es den Absolventen, sich auf ihrem Fachgebiet weiter zu spezialisieren und bessere Karrieremöglichkeiten zu haben. **
Ist der Master ein akademischer Titel?
Ist der Master ein akademischer Titel? Ja, der Master ist ein akademischer Grad, der nach einem erfolgreich abgeschlossenen Masterstudium verliehen wird. Es handelt sich um einen höheren Abschluss als der Bachelor und ist in vielen Ländern weltweit anerkannt. Der Master ermöglicht es den Absolventen, sich auf ein spezifisches Fachgebiet zu spezialisieren und vertiefte Kenntnisse zu erlangen. Der Titel Master wird häufig als Voraussetzung für bestimmte Berufe oder Positionen in verschiedenen Branchen angesehen. **
Top-Angebote
Produkte zum Begriff Rechnungslegung-nach-HGB-und:
-
Herausforderungen in der Rechnungslegung nach IFRS und HGB, Fachbücher von Benjamin RoosDas Fachbuch "Herausforderungen in der Rechnungslegung nach IFRS und HGB" bietet eine umfassende Analyse komplexer Bilanzierungssachverhalte, die sowohl nach den International Financial Reporting Standards (IFRS) als auch nach dem Handelsgesetzbuch (HGB) behandelt werden. Es richtet sich an Leser:innen, die sich vertieft mit der internationalen Rechnungslegung auseinandersetzen möchten. Die Inhalte sind klar strukturiert und konzentrieren sich auf das Zahlenwerk, wobei die Theorie durch praktische Fallstudien und Wiederholungsfragen ergänzt wird. Zu den behandelten Themen gehören unter anderem die Bilanzierung von originären und derivativen Finanzinstrumenten, Sicherungsgeschäfte, anteilsbasierte Vergütung, immaterielle Vermögenswerte sowie Fragestellungen zu Unternehmenserwerben und Eigenkapital. Dieses Lehrbuch ist somit ein wertvolles Werkzeug für Studierende und Fachleute, die sich mit den Herausforderungen der Rechnungslegung in einem internationalen Kontext befassen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRS, Fachbücher von Hanno Merkt, Andrea Bruckner, Christian FinkDas Fachbuch "Rechnungslegung nach HGB und IFRS" bietet eine umfassende und systematische Analyse der Rechnungslegungsstandards in Deutschland und international. Es richtet sich an Fachleute, Studierende und alle, die sich mit den komplexen Regelungen der Handelsgesetzgebung (HGB) und den International Financial Reporting Standards (IFRS) auseinandersetzen möchten. Der Kommentar ist themensystematisch aufgebaut und enthält synoptische Darstellungen, die den Vergleich zwischen den beiden Rechnungslegungsstandards erleichtern. Zudem werden aktuelle Entwicklungen, wie das CSR-Richtlinie-Umsetzungsgesetz und die Regelungen zur Umsatzrealisierung, berücksichtigt. Die zweite, überarbeitete und aktualisierte Auflage bietet eine wertvolle Ressource für alle, die sich mit den neuesten Anforderungen und Änderungen in der Rechnungslegung vertraut machen möchten.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutzverpflichtungen in der Rechnungslegung nach HGB und IFRS, Fachbücher von Claudia E. Schrimpf-DörgesIm Rahmen der industriellen Produktion werden auch öffentlich verfügbare Güter von Unternehmen als Produktionsfaktoren genutzt. Dies führt häufig zu negativen Auswirkungen auf die Umwelt. Die Politik versucht daher, den Verbrauch öffentlicher Güter mit ordnungsrechtlichen Instrumenten zu begrenzen. Unternehmen werden durch die bestehende oder strenger werdende Umweltgesetzgebung gezwungen, Massnahmen zu treffen, um den Verbrauch öffentlicher Güter zu senken bzw. zu vermeiden, und für Folgen umweltschädigenden Verhaltens einzustehen. Claudia E. Schrimpf-Dörges thematisiert erstmals umfassend die Abbildung allgemeiner und besonderer Umweltschutzverpflichtungen nach den Rechnungslegungsregeln des HGB und der IFRS. Aufbauend auf den Ergebnissen einer Untersuchung der Bilanzierung allgemeiner Umweltschutzverpflichtungen stellt sie die bilanzielle Abbildung der besonderen Verpflichtungen zur Anpassung von Anlagen, zur Altlastensanierung und zur Rekultivierung vor. Mittels der verschiedenen Verpflichtungsarten identifiziert und löst die Autorin bilanzielle Abbildungsprobleme und arbeitet Unterschiede in den Normenwerken HGB und IFRS heraus.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
-
Ist ein Diplom ein akademischer Titel?
Ist ein Diplom ein akademischer Titel? Ein Diplom ist in der Regel kein akademischer Titel, sondern ein Abschluss, der nach erfolgreichem Abschluss eines Studiums verliehen wird. Es handelt sich dabei um eine Urkunde, die die erfolgreiche Teilnahme an einem bestimmten Studiengang bescheinigt. Akademische Titel hingegen sind spezifische Bezeichnungen wie Bachelor, Master oder Doktor, die aufgrund bestimmter akademischer Leistungen verliehen werden. Daher kann man sagen, dass ein Diplom zwar ein wichtiger Abschluss ist, aber nicht als akademischer Titel im eigentlichen Sinne betrachtet wird. **
-
Ist Diplom Ingenieur ein akademischer Titel?
Ist Diplom Ingenieur ein akademischer Titel? Ja, der Titel "Diplom-Ingenieur" ist ein akademischer Grad, der in Deutschland und einigen anderen Ländern verliehen wird. Er wird nach einem erfolgreich abgeschlossenen Studium an einer technischen Universität oder Fachhochschule verliehen und entspricht in etwa dem Masterabschluss. Der Titel wird häufig im Bereich Ingenieurwissenschaften verliehen und ist international anerkannt. Es handelt sich also um einen akademischen Titel, der die erfolgreiche Absolvierung eines ingenieurwissenschaftlichen Studiums bescheinigt. **
Ähnliche Suchbegriffe für Rechnungslegung-nach-HGB-und
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Ist ein Master ein akademischer Titel?
Ist ein Master ein akademischer Titel? Ja, ein Master ist ein akademischer Titel, der nach erfolgreichem Abschluss eines Masterstudiengangs verliehen wird. Dieser Titel zeigt, dass eine Person ein fortgeschrittenes Studium in einem bestimmten Fachbereich abgeschlossen hat und über vertiefte Kenntnisse und Fähigkeiten verfügt. Der Master ist in der Regel der zweithöchste akademische Grad, der nach dem Bachelor verliehen wird. Er ermöglicht es den Absolventen, sich auf ihrem Fachgebiet weiter zu spezialisieren und bessere Karrieremöglichkeiten zu haben. **
-
Ist der Master ein akademischer Titel?
Ist der Master ein akademischer Titel? Ja, der Master ist ein akademischer Grad, der nach einem erfolgreich abgeschlossenen Masterstudium verliehen wird. Es handelt sich um einen höheren Abschluss als der Bachelor und ist in vielen Ländern weltweit anerkannt. Der Master ermöglicht es den Absolventen, sich auf ein spezifisches Fachgebiet zu spezialisieren und vertiefte Kenntnisse zu erlangen. Der Titel Master wird häufig als Voraussetzung für bestimmte Berufe oder Positionen in verschiedenen Branchen angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.